前三季度乘用车出口增70.6% 自主品牌份额升至73.9%
摘要:据证券日报对汽车业三季报的梳理,前三季度国内乘用车销量同比下降24.9%,出口同比增长70.6%,中国品牌乘用车份额升至73.9%;商用车销量331.1万辆同比增长6.2%。
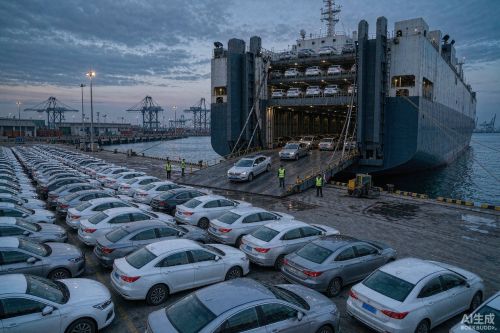
证券日报对A股与港股汽车上市公司三季报的梳理,给出了一组反差鲜明的数字:前三季度国内乘用车销量同比下降24.9%,同期出口同比增长70.6%,中国品牌乘用车市场份额升至73.9%,同比提高4.9个百分点。三条线同时出现,构成了今年汽车业最核心的结构变化。
商用车走的是另一条曲线。前三季度商用车销量331.1万辆,同比增长6.2%;万得样本中13家A股商用车上市公司合计营业收入2970.42亿元、归母净利润70.63亿元。重卡龙头的表现最突出:中国重汽集团济南卡车营收534.97亿元、同比增长32.12%,归母净利润14.41亿元、同比增长37.23%,扣非净利润增长42.11%,经营活动现金流量净额增长30.15%。收入、利润、现金流三项同向增长,在今年的商用车阵营里并不多见。
乘用车内部的分化比总量更剧烈。比亚迪前三季度营收5663.04亿元,与上年同期基本持平,归母净利润223.45亿元、同比下降4.24%,但第三季度归母净利润100.20亿元、同比增长28.08%,降幅被单季修复收窄;吉利营收2725.64亿元、归母净利润139.28亿元,按重列口径分别增长约13%和7%;奇瑞营收2412.34亿元、同比增长12.29%,毛利率升至16.17%;北京汽车营收849.57亿元、同比下降29.67%,归母净利润亏损30.90亿元、由盈转亏;上汽归母净利润56.38亿元、同比下降30.40%。
把三张表拼在一起,能看清逻辑:国内需求收缩两成半,靠出口七成的增速对冲,规模才没有塌下来;自主份额站上73.9%,合资的退坡已经不可逆;利润的分化比销量更剧烈,同一赛道上有的企业靠规模效应把单车成本压到极致,有的还在为产品周期付学费。崔东树的判断很直接,单纯拼销量已经很难赚钱,车企要转向供应链优化与精细化成本管控,依靠技术溢价改善单车收益。这句话对明年的指导意义,大于任何一份单季财报。
(原标题:证券日报)
网友评论