安波福三季度营收32亿美元创同期新高 汽车业务营收反降1%
摘要:安波福2026年三季度营收32亿美元同比增2%创同期新高,持续经营净利1.94亿美元,但汽车业务营收降1%、非汽车业务增11%,欧洲受两家德国豪华车企拖累下滑5%。
安波福11月4日公布2026年第三季度财报。报告期内公司营收32亿美元,同比增长2%,创下历史同期新高;持续经营业务净利润1.94亿美元,调整后EBITDA为5.67亿美元。
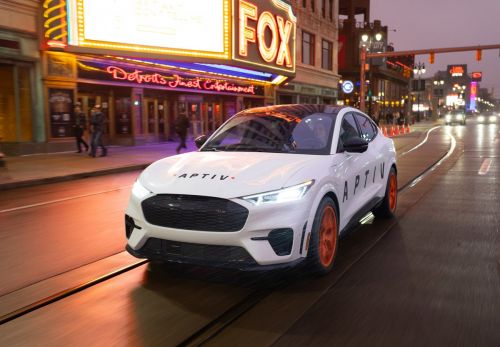
营收新高的背面是结构分化。业绩电话会上披露,第三季度汽车业务营收同比下降1%,非汽车业务增长11%。也就是说,这家传统意义上的一级汽车供应商,增量已经不在车上了。
分部门看,智能系统部门营收14.02亿美元,同比下降3%,其中汽车相关收入下降4%,软件与服务收入下降11%;工程化零部件部门营收18.35亿美元,同比增长7%,其中汽车相关收入增长2%。软件与服务出现两位数下滑,对一家把软件定义汽车讲了多年的公司来说并不轻松,这部分业务体量小、波动大,一旦项目排期后移就会明显缩水。
区域表现同样参差。北美市场营收增长5%,欧洲下降5%,官方归因于两家德国豪华车企的业务疲软;中国市场增长1%,其中智能系统业务连续第二个季度实现增长。欧洲的疲软与当地整车厂的产量削减、电动化项目延后直接相关,中国则靠本土客户的项目导入托住了盘子。
一个值得记录的进展是订单端:安波福在电话会上透露,近期获得一项新的高级驾驶辅助系统客户订单,将以集成式平台替代竞争对手原有的视觉、泊车及环视系统,相关收入贡献预计在2028年更加明显。这类替换型订单的含金量高于增量项目,因为它意味着平台级话语权的转移,但兑现周期要以年计。
今年前三季度,安波福累计营收95亿美元,同比增长2%。在汽车业务增长承压的背景下,公司正把资源进一步投向数据中心、机器人等非汽车市场。
对零部件行业来说,安波福这份财报是一个信号:当整车产量增速停在低个位数,一级供应商的增长曲线只能来自两个方向——把单车价值量做高,或者把客户名单伸到车外。前者靠智驾与软件,后者靠数据中心与机器人,两条路都需要在研发投入和短期毛利之间做取舍。三季度汽车业务那1%的下滑,正是这个取舍过程的账面投影。
(原标题:盖世汽车)
网友评论